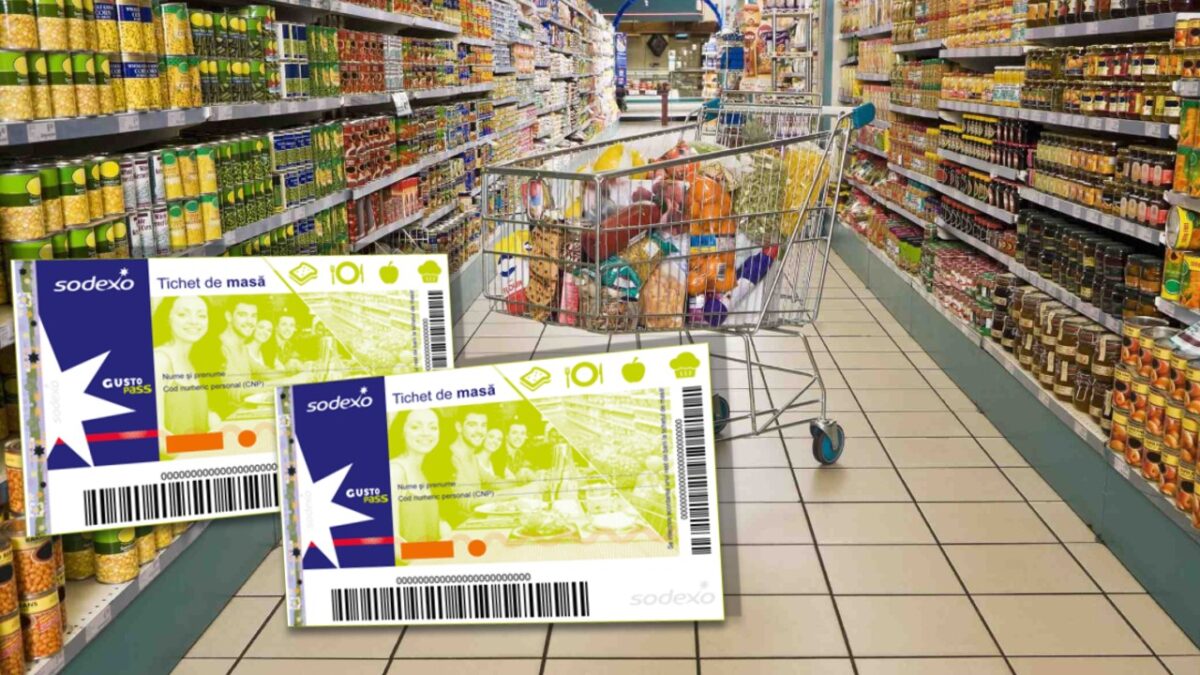
Tichetele de masă și hrana asigurată direct de către angajator reprezintă două alternative distincte prin care o companie poate acoperi cheltuirile pentru masa salariaților, însă legislația fiscală le reglementează în mod diferit, conform informațiilor preluate de pe România TV.
În situația tichetelor de masă, angajatul intră în posesia unui instrument de plată nominal, utilizabil pentru achiziționarea de produse alimentare sau pentru achitarea maselor în unitățile partenere. În acest caz, compania nu impune meniul și nici locația în care salariatul decide să își consume masa.
Pe de altă parte, în scenariul în care hrana este oferită în mod direct de către angajator, salariatul primește efectiv preparatele, acestea putând fi gătite într-o bucătărie proprie sau livrate de o firmă specializată, cu respectarea normelor fiscale în vigoare.
Din punct de vedere fiscal, tichetele de masă sunt supuse unei impozitări de 10% și intră în calculul contribuției de asigurări sociale de sănătate (CASS), fiind însă scutite de contribuția la pensii. Raportat la plafonul maxim de 45 de lei per zi lucrată, pentru un total de 21 de zile lucrătoare într-o lună, un angajat poate primi tichete în valoare nominală de 945 de lei.
Din această sumă se reține mai întâi CASS-ul de 10%, iar impozitul pe venit este aplicat la valoarea rămasă după această deducere, rezultând taxe totale de aproximativ 180 de lei și o sumă netă de circa 765 de lei.
Banii rămași pot fi utilizați de angajat în funcție de propriile opțiuni, în rețeaua de unități comerciale și restaurante care acceptă acest sistem de plată. În contrast, contravaloarea hranei asigurate în mod direct de angajator este complet neimpozabilă și nu se include în baza de calcul a contribuțiilor sociale, atât timp cât sunt îndeplinite condițiile stabilite de Codul fiscal.
Prin urmare, o masă evaluată la 45 de lei îi oferă angajatului beneficiul integral, neatras de reducerile reprezentate de impozit și CASS care grevează tichetele de masă.